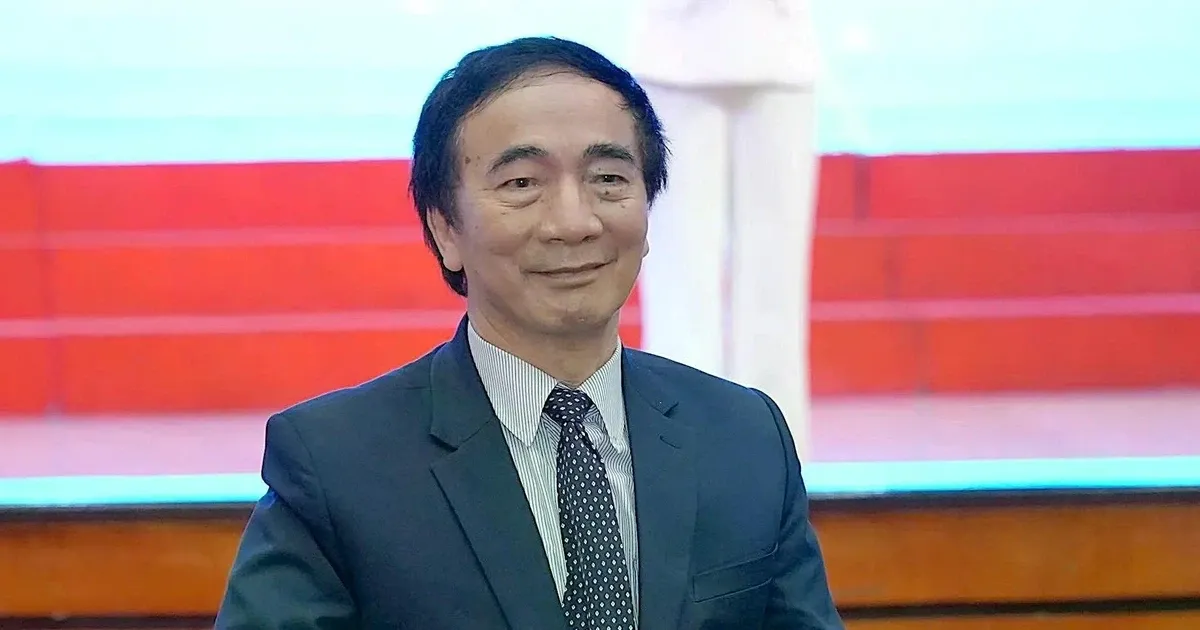
Ketua Asosiasi Konsultan Keuangan Vietnam (VFCA), Dr. Le Minh Nghia, menegaskan transparansi informasi bukan sekadar unsur inti, melainkan “urat nadi” bagi setiap pasar saham, terutama di era ekonomi digital ketika data menjadi modal penting. Ia menilai transparansi saat ini tidak cukup hanya berarti keterbukaan, tetapi juga menuntut akurasi, dapat diverifikasi, serta akses yang adil bagi seluruh pelaku pasar.
Dalam wawancara dengan seorang reporter dari Surat Kabar untuk Jurnalis dan Opini Publik, Le Minh Nghia menyampaikan bahwa kepercayaan adalah aset paling berharga sekaligus paling rapuh dalam pasar keuangan. Menurut dia, ketika investor memperoleh informasi yang lengkap, akurat, tepat waktu, dan setara, mereka memiliki dasar mengambil keputusan investasi jangka panjang, bukan sekadar mengikuti rumor atau sentimen spekulatif jangka pendek.
Ia menguraikan tiga peran utama transparansi bagi pasar saham Vietnam saat ini. Pertama, transparansi menjadi instrumen perlindungan investor dengan mengurangi asimetri informasi antara pemegang saham utama, manajemen perusahaan, dan investor kecil. Kondisi informasi yang timpang, kata dia, dapat membuka ruang manipulasi, sedangkan transparansi membantu memastikan keputusan investasi bertumpu pada fundamental, bukan rumor.
Kedua, transparansi memengaruhi biaya modal perusahaan. Le Minh Nghia menilai perusahaan yang memiliki tata kelola baik serta pengungkapan informasi yang jujur dan jelas cenderung dinilai lebih tinggi dan lebih mudah mengakses pendanaan dengan biaya lebih rendah. Sebaliknya, informasi yang ambigu dapat meningkatkan premi risiko dan menurunkan daya saing di pasar modal internasional.
Ketiga, transparansi disebutnya sebagai “tiket” untuk membawa pasar saham Vietnam masuk ke arena global. Ia menyebut lembaga pemeringkat seperti MSCI dan FTSE Russell memprioritaskan aspek transparansi. Selain itu, cakupan transparansi juga meluas dari pelaporan keuangan ke faktor non-keuangan, termasuk pelaporan keberlanjutan berbasis standar ESG. Menurut dia, sejumlah dana investasi internasional menolak berinvestasi di pasar yang tidak memenuhi standar transparansi terkait tata kelola dan lingkungan.
Dari sudut pandang VFCA, Le Minh Nghia menekankan etika profesional dan integritas informasi sebagai dua nilai yang tidak terpisahkan dalam layanan penasihat keuangan. Ia berpendapat, ketika transparansi menjadi standar umum, pasar saham Vietnam akan memiliki fondasi lebih kuat untuk berkembang secara sehat, profesional, dan berkelanjutan.
Le Minh Nghia juga menilai langkah Kementerian Keuangan, Komisi Sekuritas Negara, dan regulator lain belakangan ini telah menghasilkan perubahan yang nyata. Ia menyebut reformasi kerangka hukum, peningkatan pengawasan, penanganan pelanggaran, hingga modernisasi infrastruktur pasar berdampak pada meningkatnya kepercayaan investor.
Ia menyoroti pengoperasian sistem teknologi informasi baru pasar saham serta peta jalan penerapan mekanisme kliring dan penyelesaian terpusat sebagai fondasi penting untuk memenuhi kriteria peningkatan status pasar ke standar internasional. Menurutnya, perubahan lain terlihat pada cara pandang emiten: semakin banyak perusahaan tidak lagi memandang keterbukaan informasi sebagai kewajiban semata, melainkan bagian dari strategi hubungan investor.
Ia menyebut laporan tahunan kini disusun lebih profesional, kualitas audit independen meningkat, dan sistem pengungkapan informasi elektronik berjalan lebih lancar sehingga informasi dapat sampai ke investor hampir secara instan. Selain itu, penanganan ketat—termasuk penuntutan pidana—atas sejumlah kasus manipulasi saham dan penetapan harga dinilai menimbulkan efek jera serta mempertegas pesan disiplin pasar.
Meski demikian, Le Minh Nghia mengakui masih terdapat keterbatasan dalam transparansi. Salah satu kendala terbesar, menurut dia, adalah persoalan bahasa dan kurangnya konsistensi pengungkapan informasi. Ia menyebut kewajiban pengungkapan dwibahasa Vietnam–Inggris belum sepenuhnya diterapkan pada semua skala bisnis, sehingga investor asing berada pada posisi kurang menguntungkan dalam mengakses informasi tepat waktu.
Keterbatasan kedua, lanjutnya, adalah kualitas informasi yang kadang menekankan bentuk ketimbang substansi. Ia menyinggung praktik “menghindari hukum” dalam pengungkapan, terutama terkait transaksi pihak berelasi atau penggunaan dana setelah penerbitan. Banyak perusahaan, kata dia, masih memandang keterbukaan informasi sebagai kewajiban hukum, bukan tanggung jawab kepada pemegang saham dan pasar.
Ketiga, ia menilai terdapat risiko pengungkapan ESG yang bersifat dangkal. Menurutnya, seiring meningkatnya tren investasi berkelanjutan, sejumlah perusahaan bergegas menyusun laporan ESG, tetapi indikator lingkungan, sosial, dan tata kelola belum terukur dan belum diverifikasi pihak ketiga independen.
Ia juga menyoroti dampak perkembangan media sosial yang memunculkan fenomena “kelebihan informasi”. Banyak investor mengandalkan grup daring alih-alih sumber resmi, yang dapat mempercepat penyebaran rumor dan membuka peluang manipulasi. Selain itu, asimetri informasi antara investor institusional dan investor individu juga masih terjadi. Investor institusional dinilai memiliki keunggulan sumber daya analitis dan akses data, sementara investor ritel sering menghadapi kesulitan mengakses, memahami, dan mengolah informasi sehingga lebih rentan terhadap rumor dan perilaku ikut-ikutan.
Menatap periode mendatang, Le Minh Nghia menyebut peningkatan status pasar sebagai tujuan strategis bukan hanya bagi pasar modal, tetapi juga bagi perekonomian. Ia menekankan bahwa peningkatan status perlu diikuti peningkatan kualitas institusi pasar, standar tata kelola perusahaan, dan penguatan kepercayaan investor.
Ia mengajukan tiga prioritas untuk memperkuat transparansi. Pertama, standarisasi bahasa keuangan dan informasi sesuai praktik internasional, termasuk peta jalan adopsi Standar Pelaporan Keuangan Internasional (IFRS) serta kepatuhan pada pengungkapan dwibahasa Inggris–Vietnam agar akses informasi setara bagi investor asing.
Kedua, optimalisasi mekanisme perdagangan dan peningkatan kemampuan pemantauan sistem. Ia menyebut penerapan solusi tanpa pra-pendanaan bagi investor institusional asing dan upaya menuju pengoperasian penuh sistem kliring pihak lawan sentral (CCP). Untuk memastikan keamanan, ia menilai data arus kas, posisi perdagangan, dan rasio margin perlu transparan serta tersedia secara real-time agar regulator dapat mengendalikan risiko secara proaktif.
Ketiga, peningkatan transparansi dalam tata kelola perusahaan dan batasan kepemilikan. Ia mendorong penguatan peran dewan direksi independen, pemisahan kepemilikan dan manajemen secara jelas, serta pembaruan batas kepemilikan asing (foreign room) secara transparan dan penyederhanaan prosedur masuk-keluar modal.
Selain itu, ia menekankan peningkatan status pasar perlu sejalan dengan peningkatan kualitas investor dan penasihat keuangan. Menurutnya, modal berkualitas tinggi akan datang dan bertahan apabila pasar memiliki ekosistem “orang-orang berkualitas tinggi” untuk mengoperasikan dan mengelolanya.
Le Minh Nghia juga mengusulkan lima kelompok solusi untuk memperkuat tata kelola perusahaan, pengungkapan informasi, dan transparansi pasar. Pertama, memperkuat sanksi dengan menitikberatkan aspek ekonomi karena denda administratif dinilai kadang lebih kecil dibanding manfaat pelanggaran. Ia mengusulkan kerangka hukuman berdasarkan persentase pendapatan atau keuntungan ilegal, serta pembatasan kemampuan perusahaan menghimpun modal bila berulang kali melanggar.
Kedua, memprofesionalkan tenaga kerja penasihat keuangan. Ia menyebut pasar akan lebih transparan ketika memiliki “penjaga gerbang” yang beretika dan berkualitas, serta mengusulkan standardisasi dan lisensi penasihat keuangan pribadi mengacu pada standar internasional seperti sertifikasi CFP.
Ketiga, penerapan teknologi dalam pengawasan pasar (RegTech dan SupTech). Ia mendorong otoritas dan bursa memperkuat pemanfaatan AI dan big data untuk mendeteksi anomali transaksi dan menganalisis silang laporan keuangan guna mengidentifikasi kecurangan, serta membangun sistem respons cepat terhadap rumor di media sosial.
Keempat, standardisasi sistem pelaporan ESG melalui kriteria dan pedoman yang selaras standar internasional, termasuk audit atau verifikasi pihak ketiga untuk mencegah praktik “greenwashing”. Kelima, pengembangan Program Pendidikan Keuangan Nasional. Ia menilai pasar modal berkelanjutan memerlukan fondasi literasi keuangan masyarakat, termasuk integrasi pengetahuan investasi, pengelolaan keuangan pribadi, dan identifikasi risiko keuangan dalam pelatihan bagi mahasiswa dan pekerja muda.
Menurut Le Minh Nghia, ketika investor dibekali pengetahuan, keterampilan, dan cara pandang jangka panjang, pasar modal dapat berkembang lebih sehat, membatasi spekulasi berbasis rumor, dan menjadi saluran yang efektif bagi aliran modal ke perekonomian.