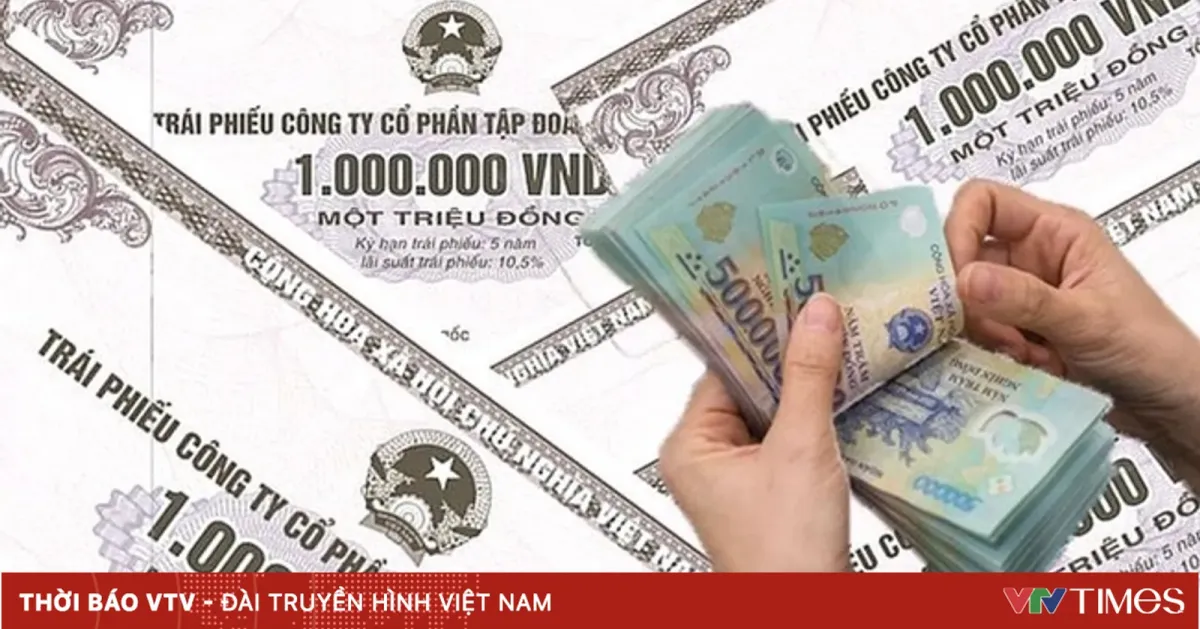
Keputusan Menteri Keuangan Vietnam Nomor 200/2026/ND-CP dinilai membawa perubahan penting dalam pasar obligasi korporasi, tidak hanya melalui penyesuaian aturan penerbitan, tetapi juga dengan menegaskan kembali tanggung jawab pelaku usaha, investor, dan lembaga pengatur di pasar modal.
Setelah beberapa tahun dilanda volatilitas, pasar obligasi korporasi Vietnam disebut memasuki fase restrukturisasi yang luas. Dalam konteks tersebut, Dekrit 200/2026/ND-CP dipandang sebagai tonggak yang mengembalikan prinsip dasar pasar: perusahaan yang menerbitkan obligasi wajib meminjam dan membayar kembali sesuai komitmen, bertanggung jawab atas efektivitas penggunaan modal, serta memastikan dana digunakan sesuai tujuan dan seluruh risiko diungkapkan kepada investor.
Sejumlah penilaian menyebut inti dekrit ini tidak terletak pada prosedur penerbitan atau persyaratan teknis semata. Lebih dari itu, kebijakan ini ditekankan sebagai upaya membangun kembali mekanisme akuntabilitas di pasar obligasi korporasi, sekaligus menjadi pesan kebijakan yang kuat setelah fluktuasi pasar pada periode 2022–2024.
Dalam beberapa tahun terakhir, sebagian investor disebut memandang obligasi korporasi sebagai instrumen yang sangat aman, bahkan ada asumsi tersirat bahwa ketika risiko muncul, Negara atau organisasi perantara akan turun tangan memberi dukungan. Pola pikir tersebut dinilai berkontribusi pada distorsi dalam mekanisme penetapan harga risiko.
Dekrit 200 menegaskan kembali bahwa penerbitan obligasi adalah hubungan utang antara perusahaan dan investor. Perusahaan berkewajiban membayar pokok dan bunga secara penuh sesuai komitmen. Investor dituntut menilai kapasitas keuangan, kemampuan membayar utang, dan kelayakan kredit penerbit sebelum berinvestasi. Sementara itu, peran Negara diposisikan pada penyusunan kerangka hukum dan pengawasan pasar, bukan sebagai penjamin utang perusahaan.
Sejumlah ahli menilai pendekatan tersebut mengembalikan pasar obligasi pada sifat aslinya. Ekonom Dr. Nguyen Tri Hieu menekankan bahwa obligasi korporasi bukanlah deposito bank. Karena itu, investor perlu menilai kemampuan perusahaan membayar utang, arus kas, jaminan, serta menerima risiko jika perusahaan tidak mampu memenuhi kewajibannya. Pandangan ini dinilai sejalan dengan semangat Dekrit 200 yang mendefinisikan tanggung jawab tiap entitas di pasar.
Dari sisi pengembangan pasar modal, Dr. Le Xuan Nghia, mantan Wakil Ketua Komite Pengawasan Keuangan Nasional, berpandangan perekonomian tidak seharusnya terlalu bergantung pada kredit bank. Menurutnya, obligasi korporasi merupakan saluran penting untuk penyediaan modal jangka menengah dan panjang. Namun, agar pasar berkembang berkelanjutan, fondasinya harus berupa transparansi dan penilaian risiko yang menyeluruh.
Dalam kerangka itu, Dekrit 200 dipandang bukan sebagai langkah untuk memperketat pasar, melainkan penyesuaian yang diperlukan guna membangun disiplin pasar dan meningkatkan kualitas kredit perusahaan penerbit.
Selain akuntabilitas, transparansi disebut menjadi elemen kunci untuk membangun kepercayaan. Jika prinsip “meminjam sendiri dan membayar kembali sendiri” menjadi dasar tanggung jawab, maka kewajiban menggunakan dana sesuai tujuan serta mengungkapkan risiko secara penuh dipandang sebagai dasar kepercayaan investor.
Salah satu pelajaran yang disorot dari insiden pasar obligasi sebelumnya adalah masalah asimetri informasi. Banyak investor disebut tidak mengetahui secara jelas penggunaan dana yang dihimpun, kemampuan arus kas untuk membayar utang, maupun nilai riil jaminan.
Profesor Madya Ekonomi Dr. Dinh Trong Thinh menilai akar krisis obligasi terletak pada asimetri informasi. Ketika investor tidak memiliki data memadai untuk menilai risiko, pasar dinilai rentan mengambil keputusan investasi yang tidak berdasar.